
Facturation électronique et conformité documentaire
La facturation électronique est dans sa phase opérationnelle pour les directions financières. Au-delà de la mise en conformité, elle implique de revoir les flux de facturation, les outils utilisés et leur articulation avec les processus comptables et documentaires existants.
Pour les DAF, l’enjeu est de choisir une plateforme agréée adaptée, de connecter les différents outils et d’identifier les traitements qui peuvent être automatisés, sans créer de circuits parallèles ni complexifier le travail des équipes.
Préparer son entreprise à la facturation électronique
Préparer son entreprise à la facturation électronique implique de traiter simultanément trois sujets : les obligations réglementaires, les formats de facture à gérer et l’adaptation des outils et des flux internes. Pour une direction financière, l’enjeu est d’assurer la conformité sans perturber les processus comptables déjà en place.
Les obligations et échéances à connaître
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques. À cette même date, les grandes entreprises et les ETI sont également tenues d’émettre leurs factures au format électronique et de transmettre les données requises à l’administration. Cette obligation d’émission s’étendra aux PME et microentreprises au 1er septembre 2027. Les factures électroniques doivent transiter par une Plateforme Agréée. L’entreprise peut l’utiliser directement ou passer par une solution compatible connectée à cette plateforme. Pour les directions financières, la première étape consiste donc à vérifier les obligations applicables à l’entreprise, à désigner sa plateforme et à identifier les flux concernés.
Les formats et données des factures électroniques
La facturation électronique repose sur des formats intégrant des données structurées, afin de permettre leur traitement automatisé par les systèmes d’information. Le socle de référence comprend notamment UBL, CII et Factur-X. UBL et CII sont des formats structurés, tandis que Factur-X associe un PDF lisible à un fichier de données structurées. La préparation passe donc aussi par la vérification des données disponibles dans les outils de facturation : identification des parties, informations de facturation, montants, TVA ou encore données nécessaires au traitement et au suivi des factures.
Les flux et outils à préparer
Avant de faire évoluer ses outils, l’entreprise doit cartographier le parcours actuel d’une facture : émission ou réception, contrôle, validation, intégration comptable, paiement et archivage. Cette analyse permet de recenser les logiciels concernés : ERP, outil comptable, solution de facturation ou GED, mais aussi les responsables de chaque étape, les données disponibles et les éventuels points de rupture. L’objectif est d’établir une cartographie claire de l’existant avant de définir la future organisation.

Choisir une plateforme agréée
Choisir une plateforme agréée ne se limite pas à vérifier sa conformité réglementaire. Pour une direction financière, l’enjeu est de sélectionner une solution adaptée à son organisation, à son système d’information et à ses processus de facturation.
Le rôle d’une plateforme agréée
La plateforme agréée de Toshiba assure l’émission, la transmission et la réception des factures électroniques entre entreprises. Elle extrait également les données nécessaires pour les transmettre à l’administration fiscale et prend en charge les flux de e-reporting prévus par la réforme. Elle joue donc le rôle d’intermédiaire entre les outils de l’entreprise, les plateformes de ses partenaires commerciaux et l’administration. Les entreprises restent libres de choisir leur plateforme parmi celles agréées par l’État.
Les fonctionnalités à vérifier
La capacité à centraliser les documents, automatiser certains workflows et connecter les flux aux applications métier permet d’éviter la multiplication des outils et des ressaisies. C’est notamment l’approche de Sysnea 360, la solution Toshiba Tec qui associe facturation électronique et gestion documentaire au sein d’un environnement connecté aux applications métier de l’entreprise.
Les critères de choix d’une plateforme agréée
Le choix d’une plateforme agréée doit prendre en compte la compatibilité avec le système d’information, les volumes de factures, le niveau d’automatisation recherché, la sécurité, l’évolutivité et la qualité de l’accompagnement. Pour une DAF, il faut également vérifier la capacité de la solution à s’intégrer aux logiciels comptables et ERP existants, à gérer les flux entrants comme sortants et à restituer une information fiable sur le statut des factures. Le bon choix est donc celui qui répond à la fois aux obligations réglementaires et au fonctionnement réel de l’entreprise. Une plateforme techniquement conforme mais mal intégrée aux outils existants risque de créer des traitements parallèles et de complexifier les processus au lieu de les simplifier.


Intégrer la facturation électronique aux processus existants
Intégrer la facturation électronique ne signifie pas remplacer l’ensemble des outils comptables et documentaires de l’entreprise. L’enjeu est plutôt de connecter les nouveaux flux aux logiciels, circuits de validation et règles de gestion déjà en place.
La connexion aux logiciels comptables et aux ERP
La facturation électronique doit pouvoir s’intégrer aux logiciels comptables, ERP et autres applications métier déjà utilisés par l’entreprise. Cette connexion permet d’éviter les doubles saisies et de faire circuler les données de facturation directement vers les outils qui assurent leur contrôle, leur comptabilisation ou leur paiement. La qualité des interfaces et la compatibilité avec le système d’information constituent donc des critères essentiels lors du choix de la solution. Pour la direction financière, l’objectif est de conserver un environnement cohérent dans lequel les nouvelles obligations s’insèrent dans les processus existants plutôt que de créer un outil supplémentaire à administrer. Toshiba Tec accompagne notamment cette intégration avec des solutions capables d’articuler facturation électronique, gestion documentaire et alimentation des ERP ou logiciels comptables.
L’intégration aux circuits de validation existants
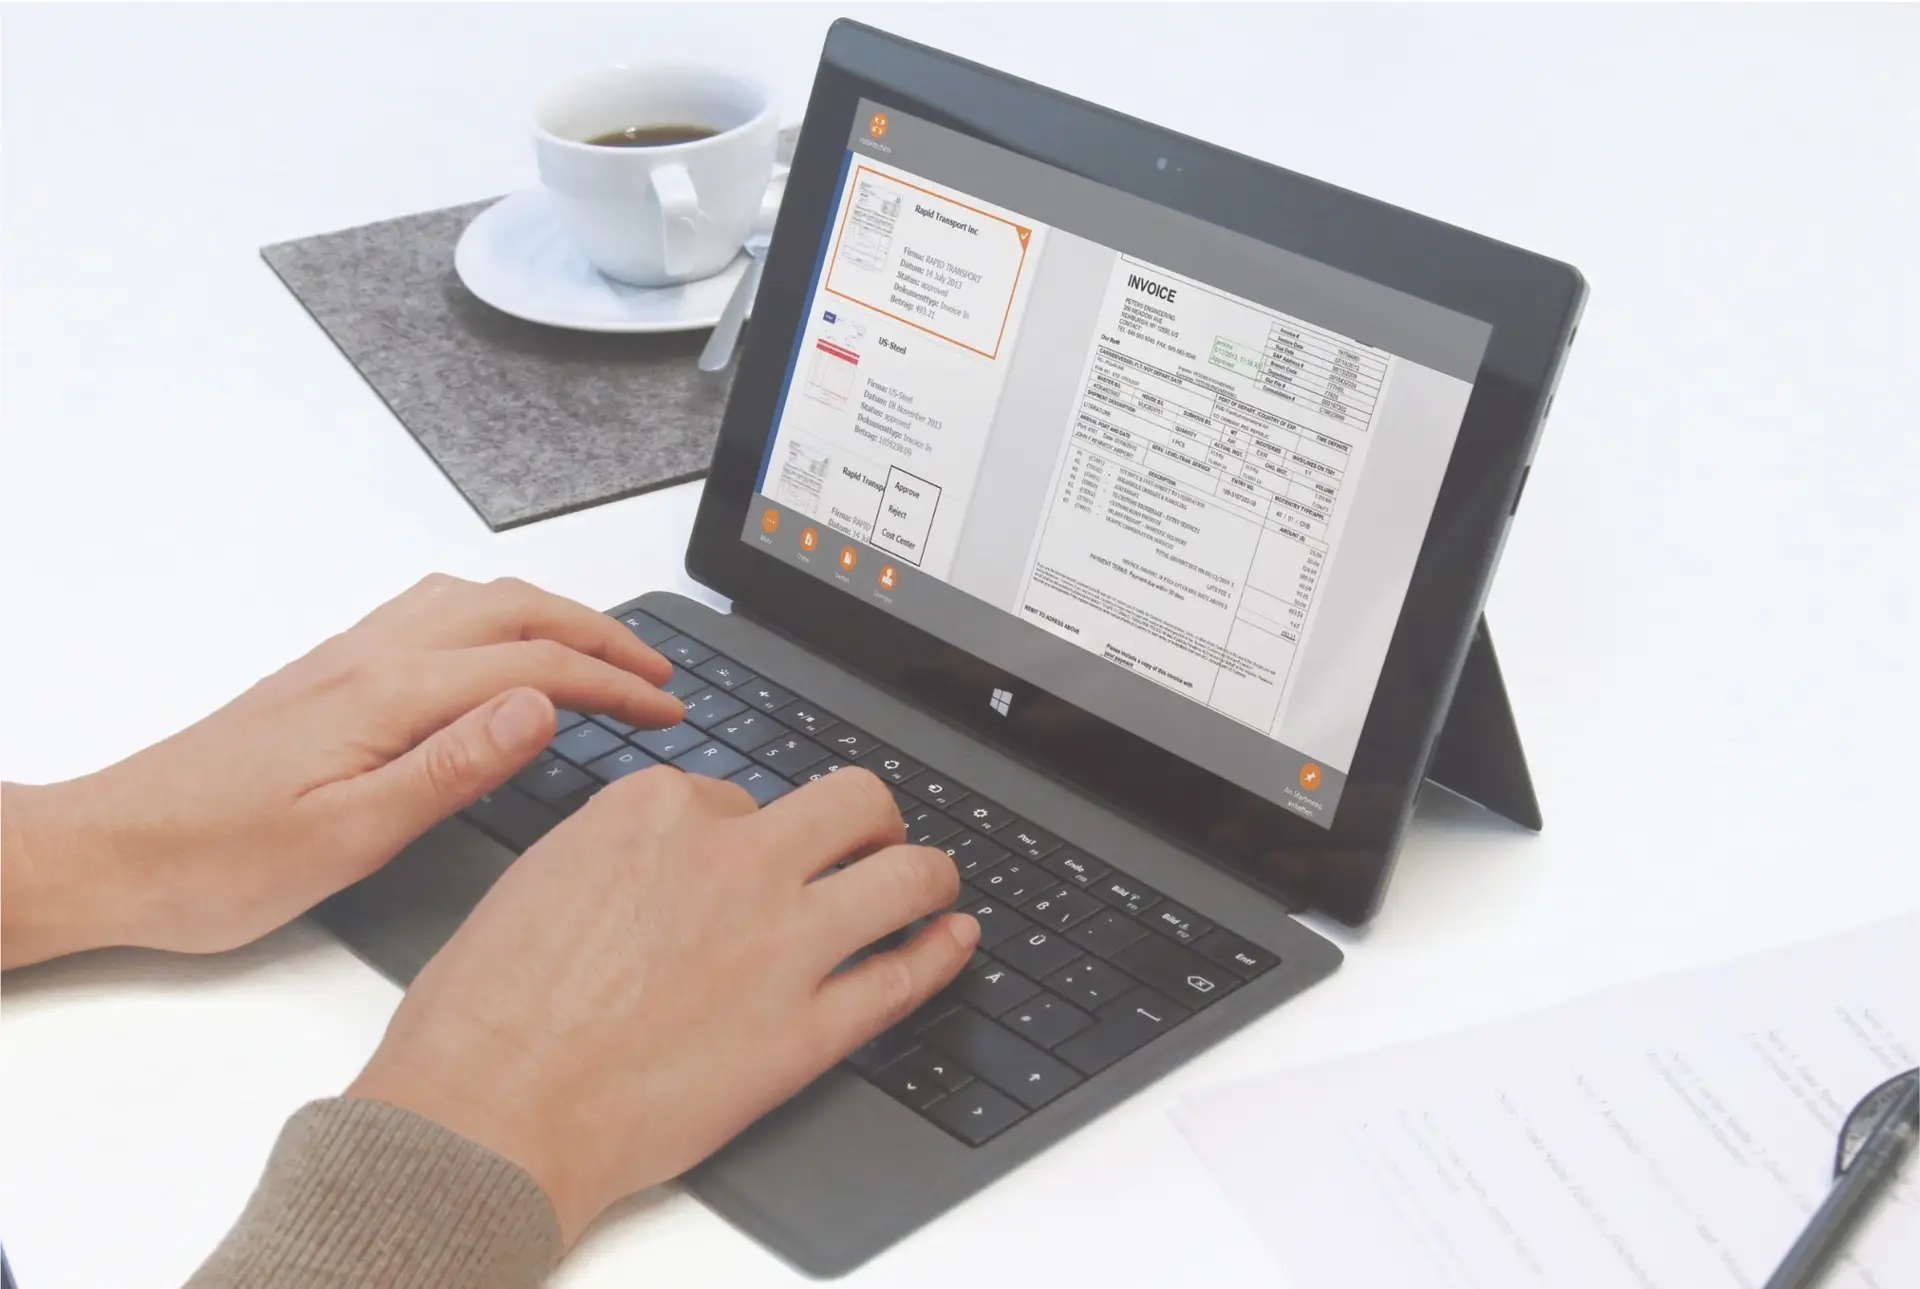
La facturation électronique doit également s’inscrire dans les circuits d’approbation déjà définis par l’entreprise. Une facture peut, par exemple, nécessiter un contrôle comptable, la validation d’un responsable opérationnel ou un rapprochement avec une commande avant son paiement. Ces différentes étapes doivent être conservées et, lorsque cela est pertinent, automatisées dans le nouveau circuit. L’enjeu est de maintenir les rôles et responsabilités existants tout en fluidifiant le traitement des factures et en réduisant les interventions manuelles.
La traçabilité dans les outils de l’entreprise
La traçabilité permet de suivre une facture à chaque étape de son traitement : réception, contrôle, validation, intégration comptable, paiement et archivage.
Les outils utilisés doivent permettre d’identifier son statut, les actions réalisées et les éventuels points de blocage. Cette visibilité facilite le pilotage des délais de traitement et le suivi des factures en attente. Pour les directions financières, une traçabilité continue permet également de fiabiliser les contrôles et de disposer d’un historique exploitable en cas d’audit ou de recherche documentaire.


Automatiser le traitement des factures électroniques
L’automatisation permet de réduire les saisies manuelles et d’accélérer le traitement des factures, depuis leur réception jusqu’à leur archivage. Pour une direction financière, les priorités concernent généralement la capture des données, les contrôles, les validations et le suivi des statuts.
La capture et l’extraction des données de facturation
Pour une facture électronique structurée, les données utiles peuvent être exploitées directement par les applications de l’entreprise. L’OCR, la LAD ou la reconnaissance automatique restent particulièrement utiles pour traiter des documents non structurés, des PDF, des documents numérisés ou d’autres pièces professionnelles. Elles permettent également de classer et d’indexer les documents afin de faciliter leur recherche ultérieure. Les solutions de gestion documentaire Toshiba Tec intègrent également des fonctions d’OCR, de reconnaissance et d’indexation automatique pour centraliser, classer et retrouver plus facilement les documents professionnels.
L’automatisation des contrôles et des validations
Les processus documentaires à automatiser en priorité sont ceux qui génèrent beaucoup de volume, de ressaisies et de contrôles répétitifs. Dans le traitement des factures, cela concerne notamment les contrôles de données, les rapprochements, l’orientation vers le bon valideur et les relances. Des workflows peuvent ainsi déclencher automatiquement les différentes étapes selon le montant, le fournisseur, le service concerné ou les règles internes de l’entreprise. L’automatisation ne supprime pas nécessairement la validation humaine : elle permet surtout de concentrer l’intervention des équipes sur les exceptions et les situations nécessitant une décision. Cette logique peut également être appliquée à d’autres processus documentaires structurés, comme les notes de frais, les contrats ou certains circuits administratifs. Les outils de GED permettent précisément de centraliser ces documents et d’automatiser des workflows de validation ou d’approbation.
Le suivi du traitement jusqu’à l’archivage
L’automatisation doit assurer la continuité du traitement entre réception, validation, intégration comptable et archivage, sans rupture ni ressaisie. Une fois le processus terminé, la facture peut être classée dans un environnement documentaire adapté, selon les règles de conservation et de droits d’accès définies par l’entreprise. Pour les DAF, cette continuité facilite ensuite la recherche des pièces et limite les traitements manuels en fin de chaîne.

FAQ - Facturation électronique et conformité
Quelle différence entre une facture électronique et une facture PDF ?
Comment archiver des factures électroniques de manière conforme ?
L’archivage des factures électroniques doit garantir l’authenticité de leur origine, l’intégrité de leur contenu et leur lisibilité pendant toute la durée de conservation. En tant que pièces comptables, les factures clients et fournisseurs doivent être conservées pendant dix ans à compter de la clôture de l’exercice. L’entreprise doit également pouvoir les retrouver et reconstituer leur historique en cas de contrôle.
Peut-on conserver son logiciel comptable avec la facturation électronique ?
Oui, une entreprise peut conserver son logiciel comptable ou son ERP si celui-ci peut s’intégrer correctement aux nouveaux flux de facturation électronique. L’enjeu est de permettre la circulation des données entre la plateforme agréée et les outils existants, sans multiplier les ressaisies ou créer un circuit parallèle. Avant la bascule, il faut donc vérifier les capacités d’interfaçage et les éventuelles évolutions nécessaires.
Comment gérer la transition vers la facturation électronique ?
La transition vers la facturation électronique doit être organisée progressivement : choix de la plateforme agréée, paramétrage des interfaces, tests des échanges, adaptation des circuits de validation et accompagnement des équipes. Une période de coexistence entre plusieurs modes de traitement peut nécessiter des règles spécifiques afin de conserver une vision homogène des factures et de leur statut.
